Çıkış Rehberi
Tasarruf Finansmanından Çıkmak 2026: İade 6 Ay Değil 60 Gün
Sistemden çıkmayı düşünüyorsanız dilekçeyi vermeden önce üç şeyi bilmeniz gerekiyor: hangi tarihten sonra organizasyon ücretinin yandığını, paranızın en geç ne zaman hesabınıza geçmesi gerektiğini ve sizin senaryonuzda çıkışın mı kalışın mı daha pahalı olduğunu.
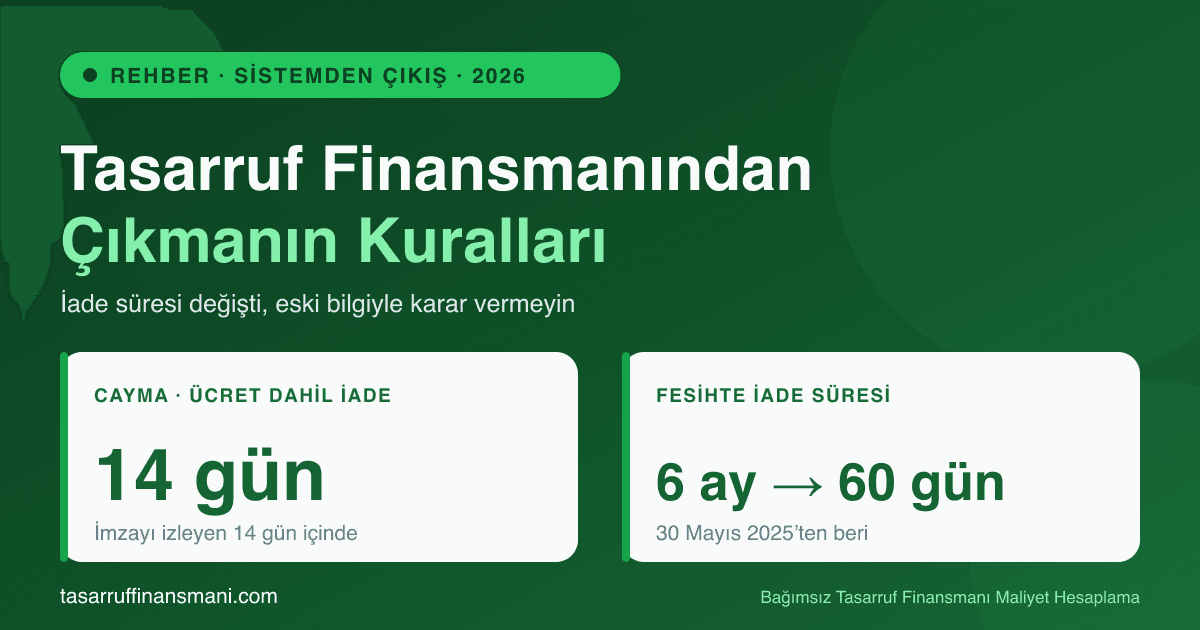
- İlk 14 gün (cayma): Gerekçe göstermeden çıkarsınız. Organizasyon ücreti dahil ödediğiniz her şey 14 gün içinde iade edilir.
- 14 günden sonra (fesih): Organizasyon ücreti iade edilmez. Geri kalan birikiminiz iade edilir.
- İade süresi en geç 60 gündür, 6 ay değil. Süre, iade talep tarihinizden başlar. Kural 30 Mayıs 2025'ten beri geçerlidir.
- Teslimi aldıysanız fesih hakkınız yoktur. Artık borçlusunuz.
Eylül 2026'daki fon krizi ve Katılımevim–Birevim haberleri, sistemde birikimi olan pek çok kişiye aynı soruyu sordurdu: "Çıksam mı?"Krizin ne olduğunu ve müşterileri nasıl etkilediğini Katılımevim fon krizi analizimizde, paranızın yasal güvencesini ise "Param güvende mi?" rehberimizde ayrıca ele aldık. Bu yazı çıkışın kendisiyle ilgili. Panikle dilekçe vermeden önce kuralları ve kendi senaryonuzun rakamlarını görün.
Önce terimi doğru koyun: cayma mı, fesih mi?
Günlük dilde "caymak", "iptal etmek", "sistemden çıkmak" aynı anlamda kullanılıyor. Kanun ise bunları iki ayrı hak olarak düzenliyor ve sonuçları çok farklı. Hangisini kullandığınızı belirleyen tek şey, sözleşmeyi imzaladığınız tarihten bu yana geçen süre.
| Cayma | Fesih | Teslimden sonra | |
|---|---|---|---|
| Ne zaman? | İmzayı izleyen 14 gün içinde | 14. günden teslime (tahsisata) kadar | Fesih hakkı yok |
| Organizasyon ücreti | Tamamı iade edilir | İade edilmez | — |
| Birikim (peşinat + taksitler) | Tamamı iade edilir | Tamamı iade edilir | Kalan borç ödenir |
| İade süresi | Bildirimden itibaren 14 gün | Talep tarihinden itibaren en geç 60 gün | — |
| Dayanak | 6361 s. Kanun 39/A(3) | 6361 s. Kanun 39/A(4), Yönetmelik 17(8) | Yönetmelik 3(1)(u) |
Yargıtay 3. Hukuk Dairesi'nin 2026'da verdiği kanun yararına bozma kararında (E. 2026/371, K. 2026/389) bir tüketici, sözleşmeyi imzaladıktan 34 gün sonra "cayma" bildirimi göndermişti. İlk derece mahkemesi organizasyon ücretinin süreye oranlanarak kısmen iadesine hükmetti. Yargıtay bu kararı bozdu: bildirim fesih sayıldı ve organizasyon ücretinin kısmen de olsa iade edilemeyeceği belirtildi.
"6 ay" meselesi: iade süresi artık en geç 60 gün
İnternette, satış temsilcilerinin anlatımında, hatta bazı eski sözleşmelerde hâlâ şu cümleyi görürsünüz: "Sistemden ayrılırsanız şirket paranızı 6 aya kadar bekletebilir."Bu bilgi eskidi.
- 2021: Tasarruf finansman şirketlerinin yönetmeliği ilk yayımlandığında fesih iadesi için üst sınır altı aydı.
- 30 Mayıs 2025: Resmî Gazete'de (sayı 32915) yayımlanan değişiklikle bu süre altmış gün oldu. Değişiklik yayım tarihinde yürürlüğe girdi.
Yönetmeliğin 17. maddesinin bugünkü hâli, fesihte tasarrufun "iade talep tarihinden itibaren azami altmış gün içerisinde" müşterinin kendi adına açılmış banka hesabınatek seferde ödenmesini emrediyor. Bu cümleden çıkan dört pratik sonuç var:
- Süre, talebinizle başlar. Talebi tarihi belli ve kayıt bırakan bir yolla iletin, çünkü 60 gün o tarihten sayılır.
- 60 gün bir üst sınırdır. Şirket daha erken ödeyebilir. Mevzuat yalnız en geç tarihi belirliyor.
- Ödeme tek seferde ve sizin adınıza açılmış hesaba yapılır. Taksitle iade ya da başka birinin hesabına ödeme bu hükümle bağdaşmaz.
- Gecikme suçtur. 6361 sayılı Kanun'un 49/A maddesi, cayma ve fesih iadesine ilişkin hükümlere aykırı davrananlar için altı aydan iki yıla kadar hapis ve adli para cezası öngörüyor.
- BDDK'nın tasarruf finansmanı SSS sayfası bu yazının yayımlandığı tarihte hâlâ eski "azami altı ay" ifadesini gösteriyor. Bağlayıcı olan ise Resmî Gazete'de yayımlanan yönetmelik metnidir.
- 30 Mayıs 2025'ten önce imzalanan sözleşmelerde 6 ay yazıyor olabilir. Değişiklik bu sözleşmeler için ayrı bir geçiş hükmü içermiyor. Ancak 2025'te yönetmeliğe eklenen bir cümle, sözleşmelere "mevzuattan doğan haklarını kısıtlayan" hüküm konamayacağını söylüyor. Eski sözleşmeniz varsa, fesih talebinizde şirketten iadenin hangi tarihe kadar yapılacağını yazılı olarak isteyin.
- İki farklı "6 ay" karıştırılıyor. Temmuz 2026'dan beri çekilişsiz sistemde teslimin en erken 180. günde, yani yaklaşık 6. ayda yapılabildiğini biliyorsunuz (%45 tasarruf ve 180 gün kuralı). Bu kural teslimle ilgili, çıkışla değil.
Organizasyon ücreti: çıkarsam geri alır mıyım?
Kısa cevap: yalnız 14 günlük cayma süresi içinde. 6361 sayılı Kanun'un 39/A maddesi fesihte şirketin, "organizasyon ücreti bedeli dışında kalan toplam birikim tutarını"iade etmekle yükümlü olduğunu söylüyor. Yani ücret, sözleşmenin ilk ayında da son ayında da tamamen şirkette kalıyor. Oransal ya da "kullanılmayan süreye düşen" bir iade yok.
Bu yüzden bazı sitelerin ve forumların önerdiği "dava açıp ücretin bir kısmını geri alma" yolu, 2021'den sonra imzalanmış sözleşmeler için Yargıtay'ın son kararlarıyla kapanmış görünüyor. Yargıtay'ın atıf yaptığı içtihat, iadeyi yalnız kanun değişikliğinden (4 Mart 2021) önce imzalanıp o tarihten önce feshedilen ya da fesih için mahkemeye taşınan sözleşmelerde kabul ediyor.
Bilmeniz gereken iki ayrıntı daha var:
- Birikiminize getiri eklenmez. Yönetmeliğin ilk hâlinde fesih iadesinde "varsa tahakkuk etmiş getiri" ifadesi vardı; 29 Aralık 2023 değişikliğiyle kaldırıldı. Havuzun yatırım getirisinin en az %75'i ihtiyat fonuna, kalanı şirket gelirine gidiyor. Yani 2 yıl sonra çıksanız da nominal olarak yatırdığınızı alırsınız.
- Organizasyon ücretini taksitle ödüyorsanız ve kalan taksitler varken fesih ederseniz ne olacağı mevzuatta ayrıca düzenlenmiyor. Sözleşmenizin ilgili maddesine bakın ve şirkete yazılı olarak sorun.
Çıkışın gerçek bedeli: hesaplanmış örnek
Çıkışın bedeli iki kalemden oluşur. Birincisi kesin ve nominaldir: organizasyon ücreti. İkincisi görünmezdir: iade gelene kadar paranızın beklerken kaybettiği değer. Aşağıdaki tabloyu kendi hesaplama motorumuzla, sitenin varsayılan enflasyon/fırsat maliyeti eğrisiyle ürettik (ilk yıl %30, ikinci yıl %25, üçüncü yıl %20, sonra azalan).
Örnek senaryo (varsayım, firma teklifi değildir)
- Sözleşme: 3.000.000 TL konut, çekilişsiz
- Peşinat: 600.000 TL · Taksit: 25.000 TL × 96 ay
- Organizasyon ücreti: %7 = 210.000 TL (nötr varsayım; kendi oranınızı kullanın)
- Tahmini teslim: ~31. ay (motorun BDDK kurallarıyla hesabı)
| Çıkış ayı | Ödediğiniz toplam | Geri alacağınız | Kesin kayıp (ücret) | 60 gün beklemenin bedeli | Eski 6 ay kuralında |
|---|---|---|---|---|---|
| 6. ay | 960.000 TL | 750.000 TL | 210.000 TL | ~36.000 TL (%4,8) | ~103.000 TL (%13,8) |
| 12. ay | 1.110.000 TL | 900.000 TL | 210.000 TL | ~36.000 TL (%4,0) | ~105.000 TL (%11,6) |
| 24. ay | 1.410.000 TL | 1.200.000 TL | 210.000 TL | ~39.000 TL (%3,3) | ~113.000 TL (%9,4) |
"Beklemenin bedeli", iadenin fesih ayında değil 60 gün (ya da 6 ay) sonra gelmesinin, fesih ayının parasıyla değer kaybıdır. İade en son güne kadar bekletilirse oluşur; şirket erken öderse azalır. Ödenen toplam, organizasyon ücretinin ilk 4 ayda tamamlandığını varsayar.
Tablonun söylediği şu: 60 gün kuralı, eski 6 ay kuralına göre bekleme kaybını yaklaşık üçte birine indirdi. Ama çıkışın asıl bedeli değişmedi. Ne zaman çıkarsanız çıkın 210.000 TL'lik ücret geri gelmiyor.
Çıkmalı mıyım? Kalmak ile çıkmayı doğru karşılaştırmak
Çıkış kararında en sık yapılan hata, organizasyon ücretini hesaba katmaktır. Bu ücret çıksanız da kalsanız da geri gelmez; ekonomideki adıyla batık maliyettir. Doğru soru "ne kaybettim?" değil, "bundan sonrası için hangisi daha iyi?" sorusudur:
- Kalırsanız: kalan taksitleri ödersiniz, teslim ayında sözleşme tutarını alırsınız.
- Çıkarsanız: birikiminizi en geç 60 gün sonra geri alırsınız ve kalan taksitlerden kurtulursunuz.
İkisini aynı senaryoda, fesih ayının parasıyla karşılaştırdık:
| Karar ayı | Teslime kalan süre | Kalmak ile çıkmak arasındaki fark |
|---|---|---|
| 6. ay | ~25 ay | Çıkmak ~83.000 TL daha avantajlı |
| 12. ay | ~19 ay | Kalmak ~28.000 TL daha avantajlı |
| 18. ay | ~13 ay | Kalmak ~159.000 TL daha avantajlı |
| 24. ay | ~7 ay | Kalmak ~318.000 TL daha avantajlı |
Örüntü net: teslime ne kadar yakınsanız çıkmak o kadar pahalı. Uzun teslim beklentisi olan bir konut planının ilk aylarında çıkmak, sadece matematik açısından kalmaktan kötü olmayabilir. Çünkü önünüzde paranızın getirisiz bekleyeceği uzun bir dönem var. Teslime aylar kalmışken çıkmak ise yüz binlerce liralık bir kayıp demek. Araçta tablo daha da kesin. 1.500.000 TL'lik, 300.000 TL peşinatlı, 30.000 TL × 40 ay taksitli ve ~13. ayda teslim edilen bir senaryoda 4. aydan 12. aya kadar her ayda kalmak, çıkmaktan yaklaşık 63.000 TL ile 193.000 TL arasında daha avantajlı çıktı.
- Şirketin teslimi planlandığı gibi yapacağını varsayar. Şirket riskini ayrıca tartmalısınız. Yasal güvenceleri param güvende mi rehberinde anlattık.
- Kira dahil değildir. Konut almak için kira ödüyorsanız kira iki durumda da sürer. Asıl fark, evi hangi yoldan ve ne zaman alacağınızdır.
- İhtiyacınızı bilmez. Ev ya da araç ihtiyacınız ortadan kalktıysa, ya da taksiti artık ödeyemiyorsanız, en ucuz seçenek tabloda yazandan farklı olabilir.
Kendi peşinat, taksit ve vadenizle teslim ayınızı ve gerçek maliyetinizi görmek için bu senaryoyla açılan hesaplayıcıyı kullanın ve rakamları kendi sözleşmenizinkilerle değiştirin.
Çıkmadan önce: mevzuatta yazılı alternatifler
Çıkma isteğinin arkasında çoğu zaman tek bir sorun vardır: taksit ağır geldi, ihtiyaç değişti ya da tutar artık yetmiyor. 30 Mayıs 2025 değişikliği, organizasyon ücretini yakmadan bu sorunlara çözüm üreten haklar tanıdı:
- Sözleşme tutarını değiştirmek (Yönetmelik 17/11): Tasarruf dönemi bitene kadar tutarı düşürebilir ya da artırabilirsiniz. Şirket talebi en geç 15 iş gününde yerine getirir.
- Finansman konusunu değiştirmek (17/10): Konut, çatılı iş yeri ve taşıt arasında bir kez geçiş yapabilirsiniz. Örneğin konuttan araca geçmek gibi. Bu talep de 15 iş gününde yerine getirilir.
- Birikimi başka sözleşmeye aktarmak (17/12): Birikmiş tasarrufunuz ve ödenmiş organizasyon ücretiniz farklı bir sözleşmeye aktarılabilir. Hangi koşullarla uygulandığını şirketinize yazılı olarak sorun.
- Teslimi ertelemek (Kanun 39/A-4): Kendi talebinizle teslim ileri bir tarihe ertelenebilir. Sözleşmedeki haklarınız saklı kalır.
- Sözleşmeyi devretmek: Kanun, sözleşmelerde üçüncü kişilere devir hükmü bulunmasını zorunlu tutuyor. Şartları ise sözleşmenize bırakıyor. Devir, ücreti yakmadan çıkmanın tek yolu olabilir. Sözleşmenizdeki devir maddesine bakın.
Sözleşme tutarını artırırken ne ödersiniz?
Eskiden sık duyulan bir şikâyet vardı: tutarı artırmak isteyen müşteriden, yeni tutarın tamamı üzerinden yeniden organizasyon ücreti isteniyordu. 30 Mayıs 2025'ten beri yönetmelik bunu açıkça sınırlıyor. Tutar artırıldığında yalnız artışa (farka) düşen organizasyon ücreti ve doğacak ek vergiler istenebilir, başka ilave ödeme talep edilemez.
Örnek
1.000.000 TL'lik sözleşmenizi 2.000.000 TL'ye çıkarıyorsunuz ve ücret oranı %7,5. İstenebilecek ek organizasyon ücreti, yalnız 1.000.000 TL'lik fark üzerinden 75.000 TL'dir (artı varsa ek vergiler). 2.000.000 TL üzerinden 150.000 TL istenmesi bu hükümle bağdaşmaz.
Adım adım fesih ve iade süreci
- Tarihi kontrol edin. Sözleşmenizin imza tarihine bakın. 14 gün içindeyseniz bildiriminizde açıkça "cayma hakkımı kullanıyorum" yazın; bu sizi ücret kaybından kurtarır.
- Belgelerinizi toplayın. Sözleşmeniz, ödeme planınız ve tüm dekontlarınız. Şirket, işlemlerinize ilişkin her belgenin örneğini talebiniz hâlinde ücretsiz vermek zorundadır (Yönetmelik 17/5).
- Talebi kayıt bırakan bir yolla iletin. Şirketin resmî başvuru kanalı, KEP ya da noter ihtarnamesi gibi. 60 günlük süre iade talep tarihinden işler; tarihi ispatlayabilmeniz gerekir.
- Kendi adınıza açılmış hesabın IBAN'ını bildirin. İade yalnız sizin (ya da yasal temsilcinizin) adına açılmış hesaba, tek seferde yapılır.
- Takvime işaretleyin. Talep tarihi + 60 gün, iadenin en geç geleceği gündür.
- Süre aşılırsa: Şirkete yazılı olarak başvurun, ardından BDDK'ya şikâyette bulunun. Hukuki yollar için bir avukattan destek alın. Kanun bu gecikmeyi suç olarak tanımlıyor (49/A).
Teslim aldıktan sonra çıkabilir miyim?
Hayır. Fesih hakkı kanunda "tasarruf dönemi bitimine kadar" tanınıyor. Tasarruf dönemi de teslimi (tahsisatı) aldığınız gün bitiyor. Teslimden sonra finansman dönemindesiniz: şirket evin ya da aracın bedelini satıcıya ödemiştir, siz de kalan taksitleri borç olarak ödersiniz. Finansman konusu üzerine şirket lehine ipotek ya da rehin konması zorunludur. Bu dönemde sistemden "çıkmak", ancak kalan borcu kapatmakla mümkündür. Erken kapamada indirim uygulanıp uygulanmayacağı tasarruf finansmanı mevzuatında düzenlenmiyor; sözleşmenize bakın.
Sistemden Çıkmak: Sık Sorulan Sorular
Tasarruf finansmanından çıkınca paramı ne zaman alırım?
14 günlük cayma süresi içindeyseniz organizasyon ücreti dahil tüm ödemeleriniz 14 gün içinde iade edilir. Bu süre geçtiyse çıkışınız fesih sayılır: organizasyon ücreti hariç birikiminiz, iade talep tarihinizden itibaren en geç 60 gün içinde kendi adınıza açılmış banka hesabına tek seferde ödenir. 60 gün kuralı 30 Mayıs 2025'ten beri geçerlidir; öncesinde bu süre 6 aydı.
Tasarruf finansmanında 6 ay iade kuralı hâlâ geçerli mi?
Hayır. Yönetmeliğin 17. maddesindeki "altı ay" ifadesi 30 Mayıs 2025 tarihli Resmî Gazete'de (sayı 32915) "altmış gün" olarak değiştirildi. Bugün fesih hâlinde birikim, iade talep tarihinden itibaren en geç 60 gün içinde ödenmek zorundadır. Bazı eski sözleşmelerde ve BDDK'nın SSS sayfasında hâlâ 6 ay yazdığı için karışıklık sürüyor.
Sistemden çıkarsam organizasyon ücretini geri alır mıyım?
Sözleşmeyi imzaladıktan sonraki 14 gün içinde cayarsanız evet, tamamını. 14 gün geçtikten sonraki çıkış fesih sayılır ve 6361 sayılı Kanun'un 39/A maddesine göre organizasyon ücreti iade edilmez. Yargıtay 2026'da verdiği bir kararda oransal (kısmi) iadeyi de kabul etmedi.
Teslim aldıktan sonra sistemden çıkabilir miyim?
Hayır. Fesih hakkı yalnız tasarruf dönemi boyunca, yani teslimi (tahsisatı) alana kadar vardır. Teslimden sonra finansman dönemindesiniz ve kalan borcunuzu ödemekle yükümlüsünüz; erken kapama koşulları için sözleşmenize bakın.
Şirket 60 gün içinde iade yapmazsa ne olur?
Fesih iadesini süresinde yapmamak 6361 sayılı Kanun'un 49/A maddesine göre suçtur; altı aydan iki yıla kadar hapis ve adli para cezası öngörülür. Önce şirkete yazılı olarak başvurun, sonuç alamazsanız BDDK'ya şikâyette bulunun.
Çıkmak yerine başka seçeneğim var mı?
Var. Yönetmeliğe göre tasarruf dönemi bitene kadar sözleşme tutarını değiştirebilir, finansman konusunu (konut, iş yeri, taşıt) bir kez değiştirebilir ve birikiminizle ödenmiş organizasyon ücretinizi farklı bir sözleşmeye aktarabilirsiniz; tutar ve konu değişikliği talepleri en geç 15 iş gününde yerine getirilir. Kendi talebinizle teslimi ileri bir tarihe de erteleyebilirsiniz.
Kaynaklar: 6361 sayılı Kanun md. 39/A, 39/B, 49/A; Tasarruf Finansman Şirketlerinin Kuruluş ve Faaliyet Esasları Hakkında Yönetmelik md. 3, 17, 22, 23 (güncel metin, son değişiklik RG 30.05.2025/32915); Yargıtay 3. HD E. 2026/371, K. 2026/389. Bu yazı bilgilendirme amaçlıdır, hukuki danışmanlık yerine geçmez.
Kalmak mı, çıkmak mı? Önce kendi rakamlarınızı görün
Sözleşmemin gerçek maliyetini hesaplaPeşinat, taksit ve vadenizi girin; teslim ayınızı ve bugünün parasıyla maliyetinizi görün.